价格走弱的背后是什么?
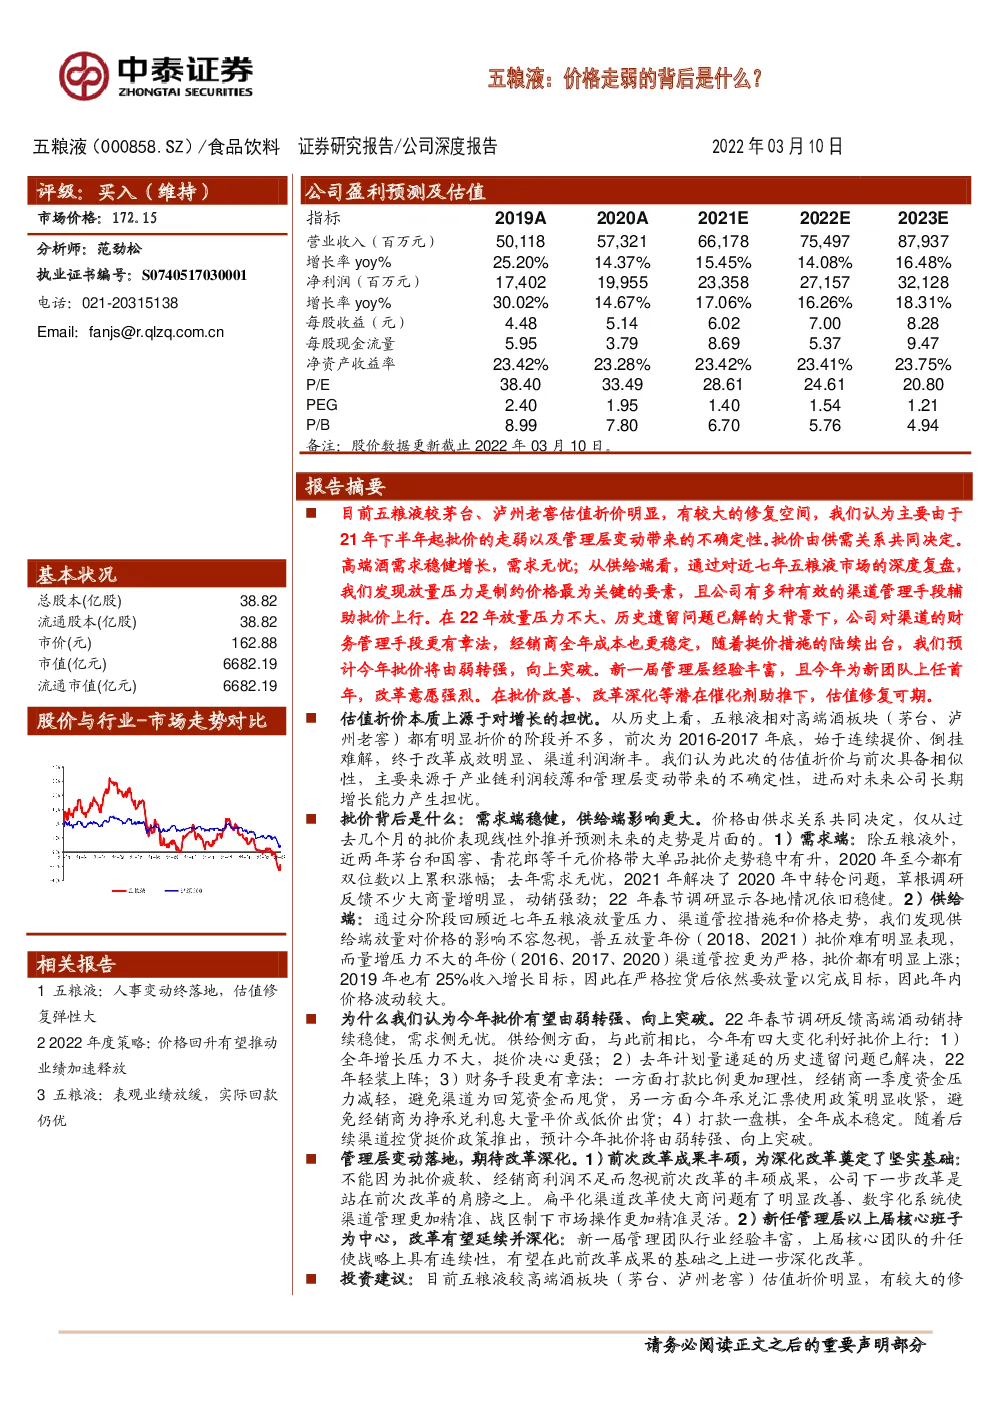
目前五粮液较茅台、泸州老窖估值折价明显,有较大的修复空间,我们认为主要由于21年下半年起批价的走弱以及管理层变动带来的不确定性。批价由供需关系共同决定。 高端酒需求稳健增长,需求无忧;从供给端看,通过对近七年五粮液市场的深度复盘,我们发现放量压力是制约价格最为关键的要素,且公司有多种有效的渠道管理手段辅助批价上行。在22年放量压力不大、历史遗留问题已解的大背景下,公司对渠道的财务管理手段更有章法,经销商全年成本也更稳定,随着挺价措施的陆续出台,我们预计今年批价将由弱转强,向上突破。新一届管理层经验丰富,且今年为新团队上任首年,改革意愿强烈。在批价改善、改革深化等潜在催化剂助推下,估值修复可期。 估值折价本质上源于对增长的担忧。从历史上看,五粮液相对高端酒板块(茅台、泸州老窖)都有明显折价的阶段并不多,前次为2016-2017年底,始于连续提价、倒挂难解,终于改革成效明显、渠道利润渐丰。我们认为此次的估值折价与前次具备相似性,主要来源于产业链利润较薄和管理层变动带来的不确定性,进而对未来公司长期增长能力产生担忧。 批价背后是什么:需求端稳健,供给端影响更大。价格由供求关系共同决定,仅从过去几个月的批价表现线性外推并预测未来的走势是片面的。1)需求端:除五粮液外,近两年茅台和国窖、青花郎等千元价格带大单品批价走势稳中有升,2020年至今都有双位数以上累积涨幅;去年需求无忧,2021年解决了2020年中转仓问题,草根调研反馈不少大商量增明显,动销强劲;22年春节调研显示各地情况依旧稳健。2)供给端:通过分阶段回顾近七年五粮液放量压力、渠道管控措施和价格走势,我们发现供给端放量对价格的影响不容忽视,普五放量年份(2018、2021)批价难有明显表现,而量增压力不大的年份(2016、2017、2020)渠道管控更为严格,批价都有明显上涨; 2019年也有25%收入增长目标,因此在严格控货后依然要放量以完成目标,因此年内价格波动较大。 为什么我们认为今年批价有望由弱转强、向上突破。22年春节调研反馈高端酒动销持续稳健,需求侧无忧。供给侧方面,与此前相比,今年有四大变化利好批价上行:1)全年增长压力不大,挺价决心更强;2)去年计划量递延的历史遗留问题已解决,22年轻装上阵;3)财务手段更有章法:一方面打款比例更加理性,经销商一季度资金压力减轻,避免渠道为回笼资金而甩货,另一方面今年承兑汇票使用政策明显收紧,避免经销商为挣承兑利息大量平价或低价出货;4)打款一盘棋,全年成本稳定。随着后续渠道控货挺价政策推出,预计今年批价将由弱转强、向上突破。 管理层变动落地,期待改革深化。1)前次改革成果丰硕,为深化改革奠定了坚实基础:不能因为批价疲软、经销商利润不足而忽视前次改革的丰硕成果,公司下一步改革是站在前次改革的肩膀之上。扁平化渠道改革使大商问题有了明显改善、数字化系统使渠道管理更加精准、战区制下市场操作更加精准灵活。2)新任管理层以上届核心班子为中心,改革有望延续并深化:新一届管理团队行业经验丰富,上届核心团队的升任使战略上具有连续性,有望在此前改革成果的基础之上进一步深化改革。 投资建议:目前五粮液较高端酒板块(茅台、泸州老窖)估值折价明显,有较大的修复空间。在今年放量压力不大、公司急需保证顺价成果的大背景下,又有四大供给侧的变化利好批价上行,随着淡季渠道管理政策陆续推出,我们认为今年是批价上千概率较大。最近人事变动已经落地,通常新管理层上任后改革意愿会更加强烈。预计后续存在批价改善、改革深化等催化剂,估值修复可期。 风险提示:批价提升不及预期风险,全球疫情反复的风险,研究报告使用的公开资料可能存在信息滞后或更新不及时的风险,渠道调研存在样本数据不足导致结果与实际情况偏差的风险,管理层换新的风险。 投资主题 报告亮点 我们采用供需研究框架分析了五粮液批价的影响关键因素是什么,通过依序对近七年五粮液的量价关系、市场环境、渠道操作做深度复盘,理清了批价涨跌的供给侧影响因素,发现放量成为制约价格最为关键的要素。此外从中整理了各类渠道管理措施的时机及影响,并对近三年批价冲千失败的原因进行了解析。我们认为今年历史遗留问题已解,公司挺价决心更强,结合供给侧的四大变化利好批价上行,预计批价将由弱转强、向上突破。 投资逻辑 目前五粮液较高端酒板块(茅台、泸州老窖)估值折价明显,有较大的修复空间。在今年放量压力不大、公司急需保证顺价成果的大背景下,又有四大供给侧的变化利好批价上行,随着淡季渠道管理政策陆续推出,我们认为今年是批价上千概率较大。最近人事变动已经落地,通常新管理层上任后改革意愿会更加强烈。预计后续存在批价改善、改革深化等催化剂,估值修复可期。 估值折价的两大因素 估值折价本质上源于对增长的担忧 2021年下半年开始五粮液市盈率明显落后于茅台和泸州老窖。2021年白酒板块年中调整明显,其后贵州茅台和泸州老窖均出现明显反弹,而五粮液则表现平平。我们认为茅台反弹源于供不应求下批价持续提升,叠加新董事长丁总积极进取、持续推进市场化改革,有望解决历史遗留问题,打开茅台中长期增长空间;泸州老窖源于股权激励终于落地,考核目标超预期,利润释放确定性较高,且批价稳中有升;而五粮液批价则在高端酒中表现最为疲软,年底公司宣布提价进一步加深资本市场对渠道推力的担忧。 图表1:2021年高端酒中五粮液批价表现较弱(元) 图表2:茅五泸2021年股价对比 从历史上看,五粮液与高端板块(茅台、泸州老窖)估值变动趋势基本同步:1)贵州茅台由于渠道利润丰厚,确定性较强,宏观不确定时期(2018年末、2020年初等)估值优势更加明显:我们认为贵州茅台渠道价差丰厚,一方面抗宏观风险能力更强,另一方面也意味着通过提价来实现中长期稳定增长的能力,同时在2016年开始的白酒周期中龙头地位不断强化,因此能够享有估值溢价。2)五粮液和泸州老窖都有高端浓香大单品,五粮液价格和市占率长期高于国窖1573,因此五粮液较老窖市盈率大多数时间保持同步,明显折价不多。2021年下半年开始五粮液较茅台和老窖又都出现了明显折价,与前次具有一定相似性。 前一次估值折价的借鉴: 1)始于连续提价、倒挂难解(2016-2018年):取消三公消费后白酒行业进入了近四年的深度调整期,五粮液出厂价逆势提价后又迫于市场压力两次降价,最后维持在609元,直到2015年市场转暖,当年8月将出厂价提至659元并给予30-40元补贴。2016年连续两次调价至739元并取消补贴。提价预期带动了经销商提前打款,刺激短期增长,价格拉动效果显著,但资本市场担忧如果动销受影响、库存高企,可能影响之后年份的增长,而且倒挂问题也在二次提价后进一步加深。 2)终于改革成效明显、渠道利润渐丰:原董事长李曙光于2017年3月履新,其后针对当时渠道管理粗放、产品体系混乱等问题提出改革方案,包括聚焦核心品牌、重视和扩招中基层员工、“百千万”规划下积极招商并优化配额等,展示了与行业龙头地位相匹配的改革能力,其后在出厂价维持739元不变的情况,批价从2017年2月的740元涨至2017年底的830元,渠道利润明显恢复,渠道推力和进货意愿也随之变强。从业绩上看,五粮液2016-2018年收入增速为13%/23%/33%,归母净利润增速分别为10%/43%/38%,虽有行业景气度恢复的大环境影响,但我们认为改革带来的业绩加速增长不可忽视;从估值上看,2017年3月时,五粮液/贵州茅台/泸州老窖估值分别为24/29/36倍,至2017年12月底五粮液/贵州茅台/泸州老窖估值分别为35/36/40倍,五粮液的估值得到明显修复,最终股价实现业绩估值齐升的戴维斯双击。 图表3:茅五泸市盈率对比 图表4:五粮液相对于茅台和老窖的市盈率之比 图表5:估值折价均发生于倒挂问题显现的阶段(元) 我们认为当下估值折价主要来源于两方面:产业链利润较薄和管理层变动带来的不确定性。1)产业链利润较薄:高端酒中茅台产业链利润丰厚,出厂价969元,今日酒价公众号显示目前批价约2770元,有约1800元经销商利润;国窖1573采取模糊返利政策,渠道调研经销商多反馈也有约50元利润空间。渠道利润足意味着后续厂家补贴有望逐步回收,有望通过销售费用率的降低来释放利润;五粮液21年上半年渠道利润较好:经销商综合成本按计划内外占比约2.5:7.5,计划内外出厂价889/999元来算综合成本在910-920元间,上半年批价约980元,渠道利润较好;但下半年批价降至930-940元时渠道利润压缩明显。年底提价后经销商基本平进平出。2)管理层不确定:21年下半年经销商渠道反馈五粮液市场管理有所放松,市场担忧管理层不稳,2017年以来的改革策略的执行力度和深化改革可能受到影响。我们认为这两点因素都有望于今年获得突破性改善,将于下文逐一展开针对性分析。 为什么我们认为今年批价有望由弱转强、向上突破 价格由供求关系共同决定,仅从过去几个月的批价表现线性外推并预测未来的走势是片面的。本段主要使用供需研究框架,重点分析供给端对价格的影响,核心内容可以总结为:1)需求端稳健:除五粮液外,近两年茅台和国窖、青花郎等千元价格带大单品批价走势稳中有升,2020年至今都有双位数以上累积涨幅;21年解决了2020年中转仓问题,草根调研反馈不少大商量增明显,动销强劲;22年春节调研显示各地情况依旧稳健。2)供给端:通过分阶段回顾近七年五粮液放量压力、渠道管控措施和价格走势,我们发现供给端放量对价格的影响不容忽视,普五放量年份(2018、2021)批价难有明显表现,而量增压力不大的年份(2016、2017、2020)渠道管控更为严格,批价都有明显上涨;2019年也有25%收入增长目标,因此在严格控货后依然要放量以完成目标,因此年内价格波动较大(具体数据和分析详见下文)。 从近两年高端酒价格表现看,五粮液批价表现明显落后 五粮液批价上涨幅度落后于同价格带竞品。1)近两年同价格带成熟大单品批价均明显上涨:根据今日酒价数据,2020年2月至2021年底,国窖批价上涨12%,青花郎批价上涨19%,君品习酒批价上涨10%。 国窖、青花郎、君品习酒等同价格带产品的批价上涨趋势,意味着随着居民收入提升,高端白酒消费者价格承受能力不断增强。2)五粮液同期批价却表现平平:五粮液作为浓香型龙头,消费者的价格承受能力也应有提升,但实际上,2019中秋前和2021年6月五粮液批价虽一度触及千元门槛,但自2020年2月至今批价只上涨了5%。同时,五粮液和国窖的批价之比逐渐缩小。3)按照核心竞品平均涨幅计算,五粮液批价理论上应为1040-1050。该段时间内,国窖、青花郎、习酒的平均涨价幅度为13.65%,据此推算五粮液批价现在应该至少达到1045.58元,即1040-1050元区间。结合渠道反馈五粮液KA供货价也接近这个区间,我们认为五粮液整体批价仍有较大的表现空间。 图表6:五粮液与国窖的批价对比(元) 图表7:五粮液与青花郎、君品习酒的批价对比(元) 茅台批价持续上涨,意味着高端白酒消费力的不断提升。茅台和五粮液的批价差在这一轮白酒周期中明显被拉大,系茅台已掌握超高端白酒定价权,近年供给释放不能满足市场需求,因此批价持续上行。但同时也反映了高端酒的需求刚性,消费者对高端白酒的消费能力在不断提升。 如果茅台提价,五粮液将明显受益。虽然茅台和五粮液批价差较大,但出厂价已均为969元,其他产品提价时均会受到茅台出厂价的压制。我们已在《专题研究:人心思涨,茅台提价可行性几何?》详细分析了茅台提价的核心逻辑,如果茅台提价,有望带动整体白酒价格带进一步上移,而五粮液作为龙二有望明显受益。 从宏观角度看:预计2022年PPI压力逐步向产业链下游传导,高端白酒的储存价值使其具备抗通胀的特点。根据中国社科院发布的《经济蓝皮书:2022年中国经济形势分析与预测》,预计CPI将上涨2.5%,上游的成本压力将向下游传导,老酒越陈越香,高端白酒的储藏价值有望得到进一步表现。 图表8:茅台与五粮