发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
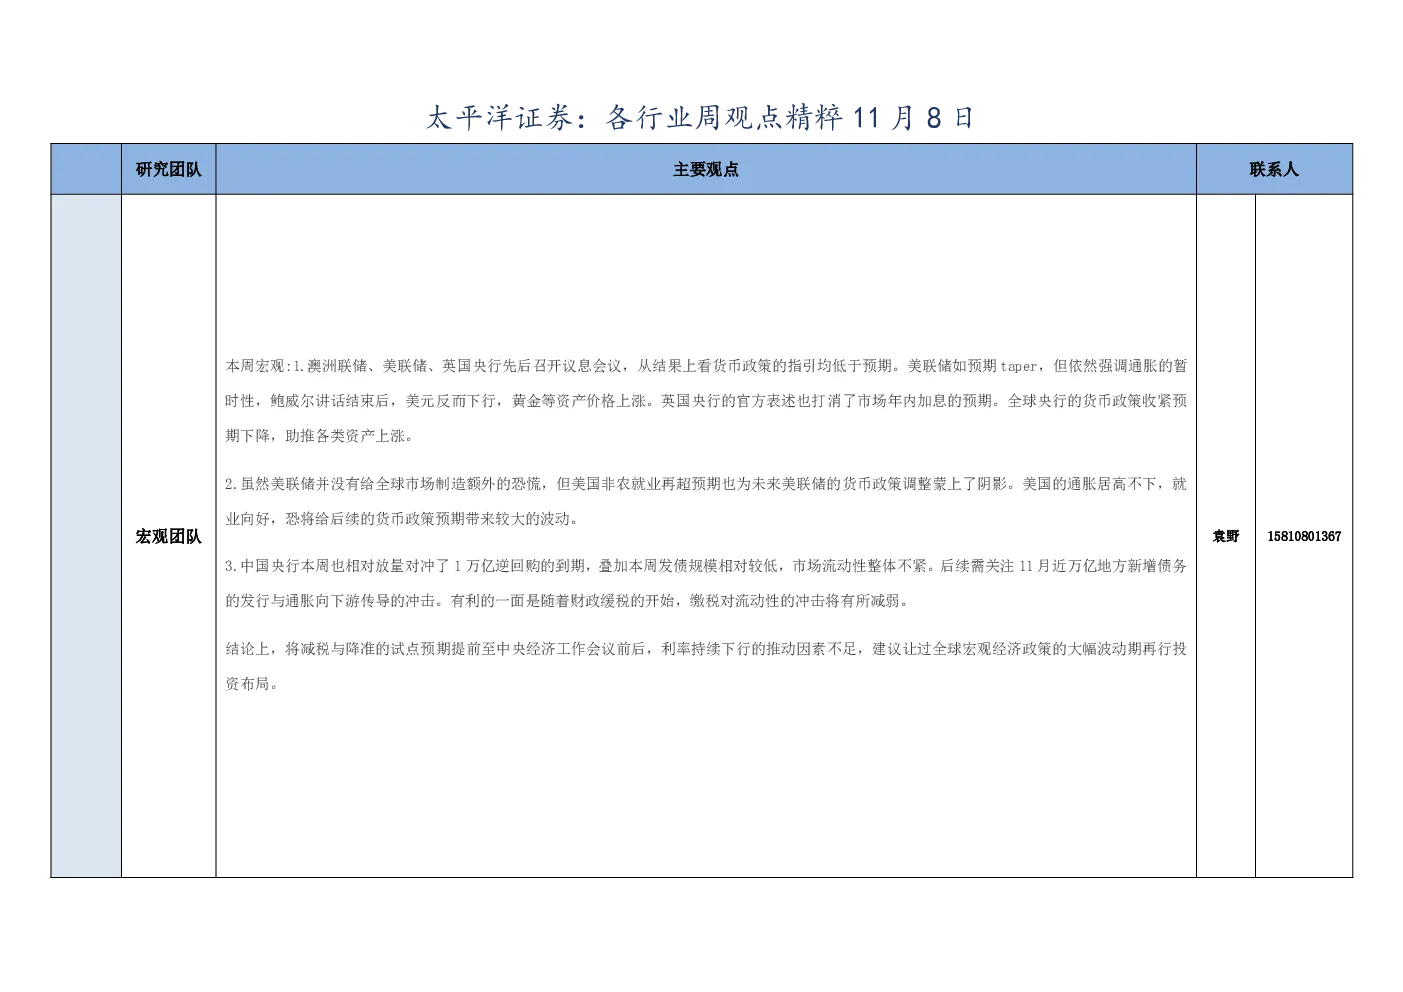
太平洋证券研究团队本周的主要观点如下:
- 澳洲联储、美联储和英国央行的货币政策会议结果低于预期,全球央行的货币政策收紧预期下降,助推各类资产价格上涨。
- 美国非农就业数据再次超预期,可能给后续的货币政策预期带来较大的波动。
- 中国央行本周放量对冲了1万亿逆回购的到期,叠加本周发债规模相对较低,市场流动性整体不紧。后续需关注11月近万亿地方新增债务的发行与通胀向下游传导的冲击。
策略团队认为,国内经济或进入“暂时性衰退”,“政策底”或现,建议逢高减仓。未来2个月,可以预见三个关键要素:一是PPI见顶回落;二是中长期企业贷款或仍有下行压力,意味着经济扩张需求依然向下;三是CPI或未能如愿抬升。综上,我们判断国内经济或类比2017H2~2018年情况,将由“类滞胀”进一步迈向“衰退”阶段。不过,对于明年可否类比2018年?我们持保留态度,判断明年“国内经济衰退”阶段或也属于暂时性的。“政策底”并非“市场底”,建议逢高减仓:11月中共十九届六中全会拟于8~11日在北京召开,我们在上期报告所提及的“政策底”将有望浮出水面。基于历史经验,“政策底”往往伴随“估值底”;而随后才是“经济底”、“盈利底”与“市场底”——意味着即便我们见到了“政策底”,市场或仍仅限于反弹,而非反转!反弹之后,或仍有进一步探底的可能性,故仍需谨慎,建议逢高减仓。
行业配置建议:防御为主,以长打短。我们维持主线配置:【具备成长属性的周期】不变,包括:新能源(光伏/风电/储能/核能)、电池(负极/电解液/正极材料)、军工及机械设备(工业母机/造船/油服设备)。其次配置:既有防御属性又受益于“消费降级”叠加“双十一”驱动消费类品种,包括:小家电及食品饮料、服装、农产品等必需消费。