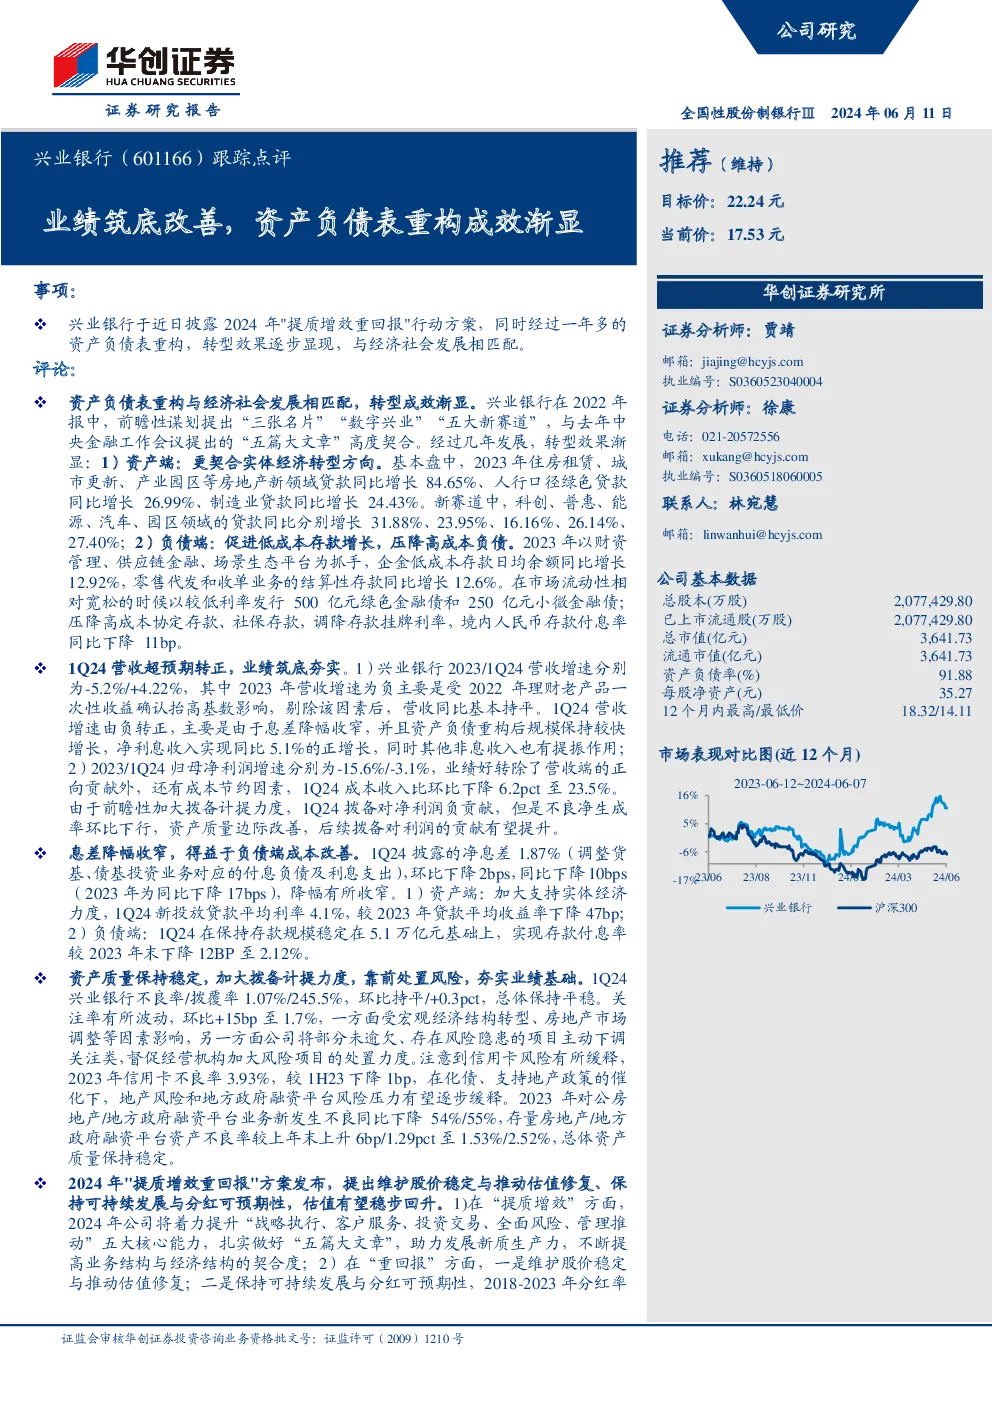
兴业银行于近期发布了2024年的"提质增效重回报"行动方案,强调了资产负债表重构与经济社会发展的匹配,以及转型效果的逐步显现。该银行在2022年报中前瞻性地提出了"三张名片"、"数字兴业"以及"五大新赛道"的战略规划,这些与去年中央金融工作会议提出的"五篇大文章"高度一致。
转型成效显著体现在以下几个方面:
资产端:
- 更加符合实体经济发展方向。主要资产领域中,住房租赁、城市更新、产业园区等房地产新领域的贷款同比增长迅速,人行口径绿色贷款同比增长26.99%,制造业贷款同比增长24.43%。新赛道领域如科创、普惠、能源、汽车、园区领域的贷款也分别实现了不同比例的增长。
负债端:
- 促进了低成本存款的增长,压降了高成本负债。通过财资管理、供应链金融、场景生态平台等手段,企业金融低成本存款日均余额同比增长12.92%,零售代发和收单业务的结算性存款同比增长12.6%。在市场流动性相对宽松的情况下,以较低利率发行了500亿元绿色金融债和250亿元小微金融债,同时压降了高成本协定存款和社会保险存款,调降了存款挂牌利率,境内人民币存款付息率同比下降了11bp。
2023年第一季度,兴业银行营收实现了正增长,业绩筑底夯实。营收增速由负转正,主要得益于息差降幅收窄以及资产负债重构带来的规模增长,净利息收入实现同比5.1%的增长,其他非息收入也有所提振。归母净利润虽然同比略有下降,但主要受到营收正向贡献和成本节约的影响。此外,前瞻性加大拨备计提力度,虽然在1Q24对净利润产生了负贡献,但不良净生成率环比下行,资产质量边际改善,后续拨备对利润的贡献有望提升。
息差降幅收窄,得益于负债端成本的改善。资产端加大对实体经济的支持力度,新投放贷款平均利率为4.1%,较2023年贷款平均收益率下降了47bp;负债端则通过保持存款规模稳定并实现存款付息率下降至2.12%,有效降低了成本。
资产质量保持稳定,加大拨备计提力度,靠前处置风险,夯实业绩基础。尽管关注率有所波动,但总体保持平稳,信用卡风险缓释,对公房地产和地方政府融资平台业务的新发生不良同比下降,存量资产不良率保持稳定。
2024年"提质增效重回报"方案旨在提升战略执行、客户服务、投资交易、全面风险管理和管理推动的核心能力,助力发展新质生产力,提高业务结构与经济结构的契合度。同时,方案强调维护股价稳定与推动估值修复,以及保持可持续发展与分红可预期性,预计估值有望稳步回升。
投资建议:兴业银行资产负债表重构进展顺利,资产端规模保持较快增长,负债端成本有效压降。预计2024年净利润增速为0.3%,随着资产质量改善,拨备有望反哺利润。当前兴业银行具备高股息、低估值、低预期的属性,投资价值凸显。结合公司基本面和历史估值中枢,考虑当前银行业整体估值情况,给予2024年目标PB 0.6X,对应目标价22.24元,维持"推荐"评级。需要注意的是,经济恢复不及预期以及地产风险暴露超出预期可能对银行产生负面影响。