业绩同比小幅下滑,费率下降现金流改善
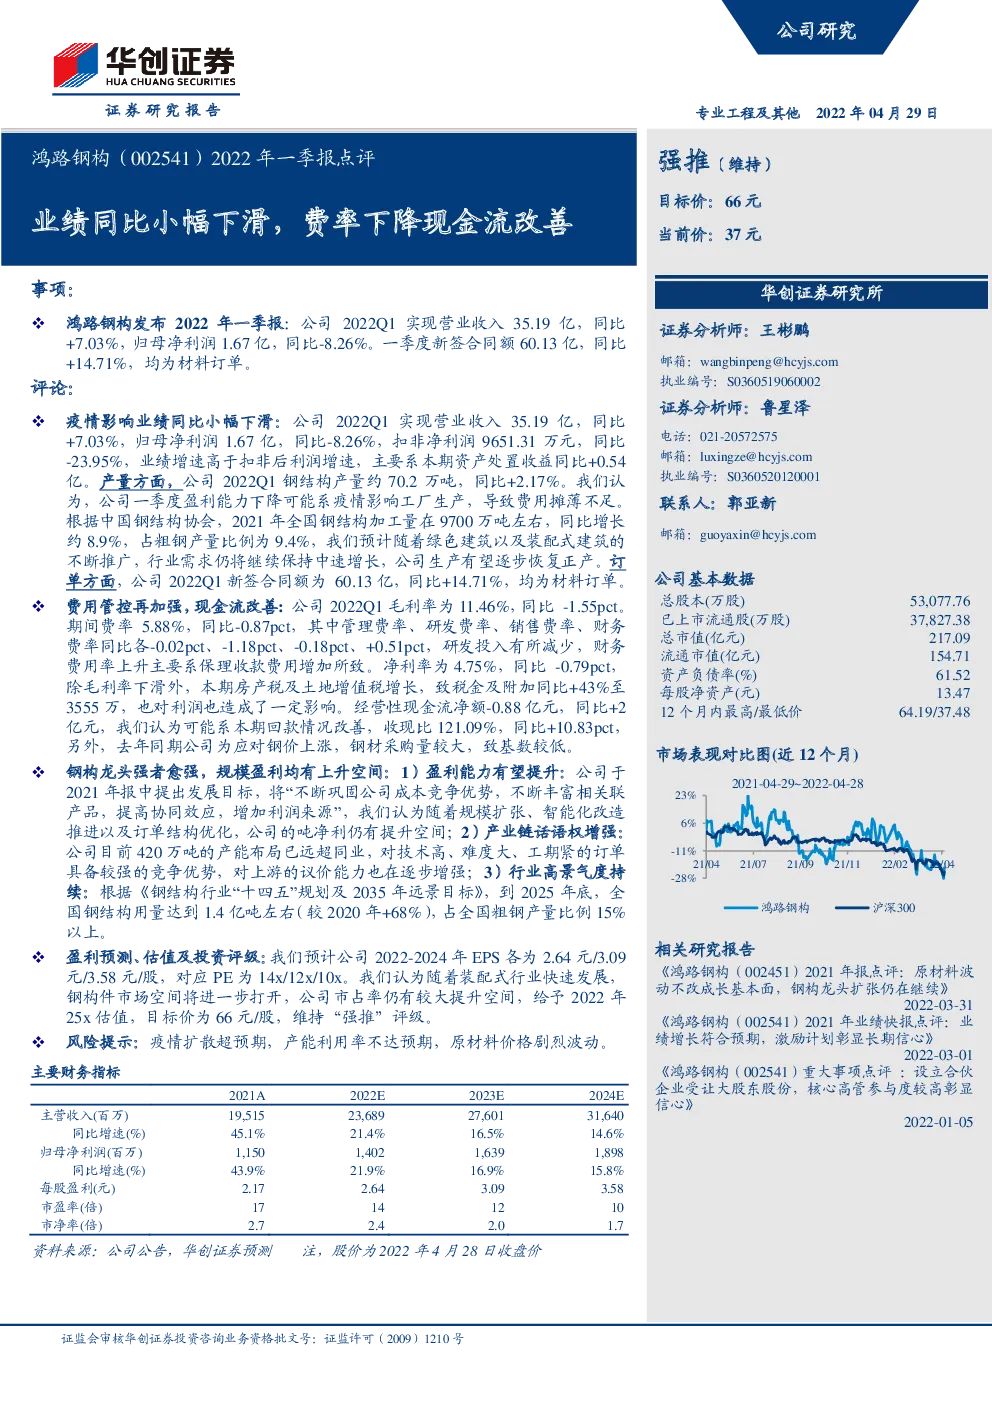
事项: 鸿路钢构发布2022年一季报:公司2022Q1实现营业收入35.19亿,同比+7.03%,归母净利润1.67亿,同比-8.26%。一季度新签合同额60.13亿,同比+14.71%,均为材料订单。 评论: 疫情影响业绩同比小幅下滑:公司2022Q1实现营业收入35.19亿,同比+7.03%,归母净利润1.67亿,同比-8.26%,扣非净利润9651.31万元,同比-23.95%,业绩增速高于扣非后利润增速,主要系本期资产处置收益同比+0.54亿。产量方面,公司2022Q1钢结构产量约70.2万吨,同比+2.17%。我们认为,公司一季度盈利能力下降可能系疫情影响工厂生产,导致费用摊薄不足。 根据中国钢结构协会,2021年全国钢结构加工量在9700万吨左右,同比增长约8.9%,占粗钢产量比例为9.4%,我们预计随着绿色建筑以及装配式建筑的不断推广,行业需求仍将继续保持中速增长,公司生产有望逐步恢复正产。订单方面,公司2022Q1新签合同额为60.13亿,同比+14.71%,均为材料订单。 费用管控再加强,现金流改善:公司2022Q1毛利率为11.46%,同比-1.55pct。 期间费率5.88%,同比-0.87pct,其中管理费率、研发费率、销售费率、财务费率同比各-0.02pct、-1.18pct、-0.18pct、+0.51pct,研发投入有所减少,财务费用率上升主要系保理收款费用增加所致。净利率为4.75%,同比-0.79pct,除毛利率下滑外,本期房产税及土地增值税增长,致税金及附加同比+43%至3555万,也对利润也造成了一定影响。经营性现金流净额-0.88亿元,同比+2亿元,我们认为可能系本期回款情况改善,收现比121.09%,同比+10.83pct,另外,去年同期公司为应对钢价上涨,钢材采购量较大,致基数较低。 钢构龙头强者愈强,规模盈利均有上升空间:1)盈利能力有望提升:公司于2021年报中提出发展目标,将“不断巩固公司成本竞争优势,不断丰富相关联产品,提高协同效应,增加利润来源”,我们认为随着规模扩张、智能化改造推进以及订单结构优化,公司的吨净利仍有提升空间;2)产业链话语权增强:公司目前420万吨的产能布局已远超同业,对技术高、难度大、工期紧的订单具备较强的竞争优势,对上游的议价能力也在逐步增强;3)行业高景气度持续:根据《钢结构行业“十四五”规划及2035年远景目标》,到2025年底,全国钢结构用量达到1.4亿吨左右(较2020年+68%),占全国粗钢产量比例15%以上。 盈利预测、估值及投资评级:我们预计公司2022-2024年EPS各为2.64元/3.09元/3.58元/股,对应PE为14x/12x/10x。我们认为随着装配式行业快速发展,钢构件市场空间将进一步打开,公司市占率仍有较大提升空间,给予2022年25x估值,目标价为66元/股,维持“强推”评级。 风险提示:疫情扩散超预期,产能利用率不达预期,原材料价格剧烈波动。 主要财务指标